
Was Expats, digitale Nomaden und Entsandte vor der Abreise wissen sollten
Wer für längere Zeit im Ausland arbeitet, studiert, reist oder seinen Ruhestand außerhalb Deutschlands plant, beschäftigt sich häufig zuerst mit Visum, Wohnung, Job und Reiseplanung. Die passende Versicherung im Ausland kommt oft erst später auf die Liste. Genau das kann problematisch werden: Je nach Zielland, Aufenthaltsdauer und beruflichem Status gelten unterschiedliche Anforderungen.
Hinweis : Die folgenden Antworten geben einen allgemeinen Überblick und ersetzen keine individuelle Prüfung. Gerade bei Aufenthalten im Ausland sollten Versicherungsschutz, Wohnsitz, Sozialversicherung, Visumsvorgaben und steuerliche Fragen immer anhand der persönlichen Situation bewertet werden.
Teil 1 - Die richtige Vorbereitung
Die größte Falle: Was ist der häufigste Fehler, den Leute machen, wenn sie für längere Zeit ins Ausland gehen?
Der häufigste Fehler ist, dass das Thema Absicherung zu spät angegangen wird. Viele planen Flug, Unterkunft, Arbeitsvertrag oder Visum sehr sorgfältig, beschäftigen sich aber erst kurz vor der Abreise mit der Krankenversicherung. Bei längeren Aufenthalten ist das riskant, weil viele Reisekrankenversicherungen vor der Ausreise aus Deutschland abgeschlossen werden müssen – also zu einem Zeitpunkt, zu dem die Person noch in Deutschland wohnt bzw. gemeldet ist.
Es gibt zwar auch Lösungen, wenn jemand bereits im Ausland ist. Diese richten sich aber häufig an Personen, die dort länger bleiben, und sind meist teurer oder mit anderen Voraussetzungen verbunden. Deshalb sollte man die Absicherung möglichst früh prüfen und nicht erst dann, wenn der Aufenthalt bereits begonnen hat.
Wichtig ist außerdem, nicht nur den Aufenthalt selbst zu planen, sondern auch die Rückkehr. Was passiert, wenn man nach Deutschland zurückkommt? Besteht dann wieder Zugang zum bisherigen System? Ist eine Anwartschaft sinnvoll? Gibt es Vorgaben im Zielland, zum Beispiel für Visa oder lokale Pflichtversicherungen? Wer diese Punkte erst am Ende prüft, gerät schnell unter Zeitdruck.
Urlaubs- vs. Langzeitschutz: Viele denken, ihre normale Reiseversicherung reicht aus. Ab wann wird das gefährlich und warum?
Kritisch wird es immer dann, wenn die tatsächliche Aufenthaltsdauer oder der Zweck der Reise nicht mehr zum Tarif passt. Klassische Jahres-Reisekrankenversicherungen sind häufig für Urlaubsreisen und einzelne Reisen von begrenzter Dauer gedacht. Je nach Tarif können das zum Beispiel wenige Wochen pro Reise sein. Für mehrere Monate, eine berufliche Tätigkeit oder einen dauerhaften Aufenthalt ist häufig ein anderer Schutz erforderlich.
Man sollte daher nicht nur fragen: „Bin ich irgendwie reiseversichert?“, sondern: „Für welchen Zeitraum, für welchen Zweck und in welchem Land gilt mein Schutz wirklich?“ Genau hier entstehen in der Praxis viele Missverständnisse.
Für junge Menschen, Backpacker, Studierende oder digitale Nomaden gibt es spezielle Langzeit-Reisekrankenversicherungen oder Auslandskrankenversicherungen, die zeitlich und preislich besser passen können. Wichtig ist aber auch hier der Zeitpunkt des Abschlusses: Viele Tarife sollten vor Ausreise abgeschlossen werden. Wer bereits im Ausland ist, findet zwar teilweise noch Lösungen, muss aber oft mit höheren Beiträgen oder engeren Annahmevoraussetzungen rechnen.
Wohnsitz-Check: Warum spielt es für die Versicherung so eine große Rolle, ob ich in Deutschland gemeldet bleibe oder mich komplett abmelde?
Der Wohnsitz ist für viele Versicherungen und auch für sozialversicherungsrechtliche Fragen ein zentraler Punkt. Entscheidend ist dabei nicht pauschal eine bestimmte Monatszahl, sondern die tatsächliche Situation: Wird die Wohnung in Deutschland aufgegeben? Bleibt sie real nutzbar bestehen? Wird im Ausland ein neuer Lebensmittelpunkt begründet?
Wer aus einer Wohnung in Deutschland auszieht und keine neue Wohnung im Inland bezieht, muss die Abmeldung prüfen bzw. vornehmen. Bleibt eine Wohnung in Deutschland tatsächlich bestehen, ist die Lage anders zu bewerten. Deshalb sollte man hier nicht mit Faustregeln arbeiten, sondern den Einzelfall sauber klären.
Auch bestehende Versicherungen sollten geprüft werden. Private Haftpflicht, Hausrat, Rechtsschutz oder andere Verträge können an einen Wohnsitz in Deutschland, an bestimmte Aufenthaltsdauern oder an einen gewöhnlichen Aufenthalt gebunden sein. Wer einfach weiterzahlt, ohne den Versicherer zu informieren, hat im Schadenfall möglicherweise nicht den Schutz, den er erwartet.
Teil 2 - Beruflicher Status und Absicherung
Entsendung durch den Chef: Wenn mich meine Firma ins Ausland schickt: Kann ich mich darauf verlassen, dass ich automatisch gut abgesichert bin, oder muss ich selbst nachhaken?
Automatisch sollte man davon nicht ausgehen. Arbeitgeber haben zwar Fürsorgepflichten, aber die konkrete Absicherung hängt stark davon ab, wie der Auslandseinsatz gestaltet ist. Entscheidend ist unter anderem, ob es sich um eine Entsendung aus Deutschland handelt oder ob ein lokaler Arbeitsvertrag im Ausland abgeschlossen wird.
Bei einer klassischen Entsendung kann unter bestimmten Voraussetzungen das deutsche Sozialversicherungssystem weiter gelten. In anderen Fällen endet diese Anbindung ganz oder teilweise, und der Versicherungsschutz muss neu aufgebaut oder ergänzt werden.
Mein Rat ist: Lassen Sie sich den Status schriftlich bestätigen. Wer zahlt Beiträge? Welches Sozialversicherungsrecht gilt? Welche Krankenversicherung greift im Zielland? Gibt es eine zusätzliche Auslandskrankenversicherung über den Arbeitgeber? Und gilt diese auch für Familienangehörige? Diese Fragen sollten vor Abreise geklärt sein.
Selbstständige & Digitale Nomaden: Wer ohne festen Chef und ohne festen Wohnsitz um die Welt reist, hat es oft schwer. Worauf müssen diese „modernen Reisenden“ besonders achten?
Selbstständige und digitale Nomaden haben oft viel Freiheit, tragen aber auch mehr Eigenverantwortung. In Deutschland laufen viele Dinge im Hintergrund automatisch: Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung oder andere Absicherungen werden bei Angestellten direkt mitgedacht. Wer selbstständig im Ausland unterwegs ist, muss diese Themen aktiv selbst organisieren.
Viele schauen zuerst auf die Krankenversicherung, weil sie im Ernstfall unmittelbar wichtig ist. Das ist richtig, aber es reicht nicht. Auch langfristige Themen wie Altersvorsorge, Berufsunfähigkeit, Haftpflichtschutz oder Rückkehrmöglichkeiten nach Deutschland sollten mitgedacht werden.
Gerade bei niedrigen Lebenshaltungskosten im Ausland entsteht schnell der Eindruck, dass man viel spart. Ein Teil dieser Ersparnis sollte aber bewusst für Absicherung und Vermögensaufbau reserviert werden. Freiheit funktioniert langfristig nur, wenn sie auf einem stabilen Fundament steht.
Ruhestand unter Palmen: Was müssen Rentner wissen, die ihren Lebensabend im Ausland verbringen wollen, damit sie nicht plötzlich ohne Krankenversicherung dastehen?
Bei Rentnern ist die Krankenversicherung besonders sensibel, weil mit zunehmendem Alter das Gesundheitsrisiko steigt und ein späterer Neuabschluss oft schwieriger oder teurer wird. Innerhalb Europas ist die Situation je nach Krankenversicherungsstatus häufig noch relativ gut planbar. Außerhalb des Europäischen Wirtschaftsraums muss man aber genauer hinschauen.
Lokale Versicherungen im Zielland können auf den ersten Blick günstig wirken, haben aber häufig Einschränkungen: begrenzte Leistungen, jährliche Verlängerungen, Gesundheitsprüfungen oder Endalter. Internationale Krankenversicherungen bieten oft mehr Flexibilität, können im Alter aber deutlich teurer werden.
Deshalb sollte man nicht nur fragen: „Kann ich mir den Beitrag heute leisten?“, sondern auch: „Wie entwickelt sich der Beitrag in zehn oder fünfzehn Jahren?“ Außerdem sollte immer überlegt werden, was bei einer späteren Rückkehr nach Deutschland passiert. Gerade im Ruhestand sollte die Entscheidung nicht allein vom aktuellen Beitrag abhängen, sondern vom langfristigen Sicherheitskonzept.
Teil 3 - Zielland, Visum und lokale Regeln
Spezialfall USA: Warum ist Amerika versicherungstechnisch ein „Albtraum“ und was passiert, wenn die Versicherung nicht exakt die Vorgaben der US-Behörden erfüllt?
Die USA sind vor allem wegen der sehr hohen medizinischen Kosten ein besonderes Thema. Schon vergleichsweise einfache Behandlungen können dort sehr teuer werden, und stationäre Aufenthalte oder Operationen können schnell hohe fünf- oder sechsstellige Beträge erreichen.
Dazu kommt, dass je nach Aufenthaltsstatus, Arbeitgebermodell oder Visum bestimmte Nachweise oder Mindestanforderungen relevant sein können. Deshalb sollte man bei den USA nie nur auf den Preis der Versicherung schauen, sondern sehr genau prüfen: Ist das Land eingeschlossen? Gibt es Leistungsgrenzen? Wie läuft die Kostenübernahme im Krankenhaus? Gibt es ein Netzwerk oder Assistance-Leistungen?
Wichtig ist außerdem: Hohe Behandlungskosten sind nicht mehr nur ein USA-Thema. Auch Länder wie Singapur, China, Hongkong oder andere internationale Metropolen können medizinisch sehr teuer sein. Wer aus Kostengründen bestimmte Regionen ausschließt, sollte prüfen, ob das wirklich zur geplanten Reise- oder Lebenssituation passt.
Pflichten in Dubai oder Thailand: In manchen Ländern bekommt man ohne die „richtige“ Versicherung gar kein Visum. Wie vermeidet man hier böse Überraschungen bei der Einreise?
Hier gibt es keine allgemeingültige Antwort, weil jedes Land und teilweise jede Visumsart eigene Anforderungen haben kann. Einige Länder verlangen eine lokale Pflichtversicherung, andere akzeptieren internationale Policen, wenn bestimmte Mindestdeckungssummen, Laufzeiten oder Formulierungen bestätigt werden.
Wichtig ist deshalb nicht nur, irgendeinen Versicherungsschein zu haben. Entscheidend ist, ob der Versicherer genau den Nachweis ausstellen kann, den Botschaft, Konsulat oder lokale Behörde sehen möchte. Das kann zum Beispiel eine englische Bestätigung, ein Certificate of Insurance oder eine konkrete Angabe zur Deckungssumme sein.
Ich empfehle, die Anforderungen direkt anhand der offiziellen Visumsinformationen zu prüfen und die Versicherung nicht erst nachträglich passend machen zu wollen. Wenn der Nachweis kurz vor Abreise nicht akzeptiert wird, kann das den gesamten Zeitplan gefährden.
Teil 4 - Was im Ernstfall wirklich zählt
Vorkasse vermeiden: Was bedeutet „Direct Billing“ in der Praxis? Muss ich die 20.000 € für eine Operation im Ausland erst selbst bezahlen oder regelt das die Versicherung direkt?
Direct Billing bedeutet, dass größere Kosten, vor allem bei stationären Behandlungen, idealerweise direkt zwischen Krankenhaus und Versicherer bzw. Assistance-Dienstleister abgestimmt werden. Der Kunde muss dann nicht erst eine hohe Krankenhausrechnung vollständig selbst vorfinanzieren.
Wichtig ist aber: Das funktioniert nicht automatisch in jedem Fall. In der Regel sollte der Versicherte oder eine Begleitperson so früh wie möglich den Notruf- oder Assistance-Service kontaktieren. Dieser kann dann mit der Klinik sprechen, Unterlagen anfordern und eine Kostenübernahmegarantie prüfen oder ausstellen.
Bei ambulanten Rechnungen läuft es häufiger über Erstattung: Man bezahlt zunächst selbst und reicht die Rechnung anschließend ein. Bei planbaren oder hohen Kosten sollte man immer vorher klären, wie der jeweilige Versicherer vorgeht.
Der Rücktransport: Warum ist es so wichtig, ob im Vertrag steht, dass ein Rücktransport nach Deutschland „medizinisch notwendig“ oder „medizinisch sinnvoll“ sein muss?
Beim Rücktransport kommt es sehr genau auf die Formulierung im Vertrag an. „Medizinisch notwendig“ bedeutet meist, dass ein Rücktransport aus medizinischer Sicht zwingend erforderlich sein muss. Die Hürde dafür kann hoch sein, wenn eine Behandlung grundsätzlich auch im Aufenthaltsland möglich ist.
„Medizinisch sinnvoll und vertretbar“ kann mehr Spielraum bieten. Dann kann unter Umständen auch berücksichtigt werden, ob eine längere stationäre Behandlung bevorsteht, ob die Versorgung zu Hause besser koordiniert werden kann oder ob die weitere Behandlung im Ausland unverhältnismäßig aufwendig wäre.
Deshalb sollte man nicht nur prüfen, ob ein Rücktransport überhaupt erwähnt wird, sondern wann er ausgelöst wird und wer darüber entscheidet. Gerade bei langen Auslandsaufenthalten ist das ein zentraler Leistungsunterschied.
Check der Gesundheit: Warum sollte man bei den Gesundheitsfragen im Antrag niemals schummeln, auch wenn es dann komplizierter wird?
Gesundheitsfragen sind die Grundlage für die Risikoprüfung. Der Versicherer entscheidet anhand dieser Angaben, ob und zu welchen Bedingungen er Versicherungsschutz anbietet. Deshalb sollten Vorerkrankungen, Behandlungen, Medikamente und Beschwerden vollständig und korrekt angegeben werden, soweit danach gefragt wird.
Wer Angaben beschönigt oder weglässt, riskiert im schlimmsten Fall, dass der Versicherungsschutz später eingeschränkt wird oder Leistungen verweigert werden. Das ist gerade bei Krankenversicherungen besonders problematisch, weil es häufig um hohe Kosten geht.
Auch wenn es mehr Aufwand bedeutet: Eine saubere Antragstellung ist immer besser als eine schnelle, aber unvollständige Lösung. Im Zweifel sollte man Unterlagen sammeln und die Angaben gemeinsam prüfen, bevor der Antrag eingereicht wird.
Teil 5 – Kosten, Steuern und letzter Rat
Die Kosten: Eine gute Auslandsversicherung kann teuer sein. Gibt es Möglichkeiten, die Beiträge legal von der Steuer abzusetzen?
Das lässt sich nicht pauschal beantworten. Bei längeren Auslandsaufenthalten kann sich die steuerliche Situation verändern. Je nach Wohnsitz, gewöhnlichem Aufenthalt, Einkunftsart und Zielland kann Deutschland weiterhin relevant sein oder eben nicht.
Ob Beiträge steuerlich berücksichtigt werden können, sollte daher mit einem Steuerberater geklärt werden, idealerweise mit Erfahrung im internationalen Steuerrecht. Für die Versicherungsberatung ist vor allem wichtig, dass der Schutz fachlich passt. Die steuerliche Bewertung ist ein eigener Prüfpunkt.
Der wichtigste Rat: Wenn Sie jemandem, der gerade seinen Koffer für zwei Jahre Ausland packt, nur einen einzigen Rat geben dürften – welcher wäre das?
Mein wichtigster Rat wäre: Klären Sie die Absicherung, bevor der Aufenthalt beginnt. Wer früh plant, hat meist mehr Auswahl, bessere Vergleichsmöglichkeiten und vermeidet Lösungen unter Zeitdruck.
Dazu gehört eine ehrliche Bestandsaufnahme: Was passiert bei Krankheit, bei einem längeren Krankenhausaufenthalt oder bei einem Rücktransport? Welche Vorgaben macht das Zielland? Und wie ist die Rückkehr nach Deutschland abgesichert?
Es geht nicht darum, Angst vor dem Ausland zu machen. Im Gegenteil: Eine gute Vorbereitung schafft Freiheit. Wer die wichtigsten Punkte vorab klärt, muss im Ernstfall nicht improvisieren.
Versicherung im Ausland: Wann lohnt sich eine Beratung?
Eine Beratung ist besonders sinnvoll, wenn der Aufenthalt länger dauert, beruflich veranlasst ist, Familienangehörige mitreisen, Vorerkrankungen bestehen oder Länder mit besonderen Anforderungen geplant sind. Gerade vor der Ausreise lässt sich oft noch sauber prüfen, welche Tarife überhaupt infrage kommen und welche Nachweise später benötigt werden.
Denn am Ende gibt es nicht die eine perfekte Auslandskrankenversicherung für alle. Entscheidend ist, dass der Schutz zur persönlichen Situation, zum Zielland, zur Aufenthaltsdauer und zur Rückkehrplanung passt. Wer hier frühzeitig Klarheit schafft, vermeidet spätere Lücken und kann den Auslandsaufenthalt entspannter planen.
Wer einen längeren Auslandsaufenthalt plant und unsicher ist, welcher Versicherungsschutz zur eigenen Situation passt, sollte die wichtigsten Punkte vor der Abreise individuell prüfen lassen.
Über die Hofmann Versicherungsvermittlung
Die Hofmann Versicherungsvermittlungs GmbH gehört zu den erfahrensten deutschen Spezialisten für die Absicherung von Menschen, die im Ausland leben und arbeiten. 1949 in Düsseldorf gegründet, heute in Hilden bei Düsseldorf ansässig, begleitet Hofmann Expats, Auswanderer und entsandte Mitarbeiter seit Jahrzehnten – von der ersten Dienstreise bis zur langjährigen Niederlassung auf der anderen Seite der Welt.
Das Leistungsspektrum reicht von der internationalen Krankenversicherung über Unfallschutz und Berufsunfähigkeit bis hin zur Rentenberatung für Menschen mit Auslandszeiten. Namhafte Unternehmen wie Henkel, BASF und Ecolab vertrauen seit Jahrzehnten auf diese Expertise.
Seit Januar 2024 ist Hofmann Teil der Bernhard Assekuranzmakler GmbH und damit eingebettet in eines der führenden deutschen Maklerhäuser für Spezialversicherungen.
Dein Kontakt zur Hofmann Versicherungsvermittlung:
www.hofmann-vers.de
Standort: Auf dem Sand 10
40724 Hilden
Telefon: +49 2103 78954-0
E-Mail: [email protected]
LinkedIn: de.linkedin.com/company/hofmann-versicherungsvermittlungs-gmbh
Instagram: @hofmann_vers
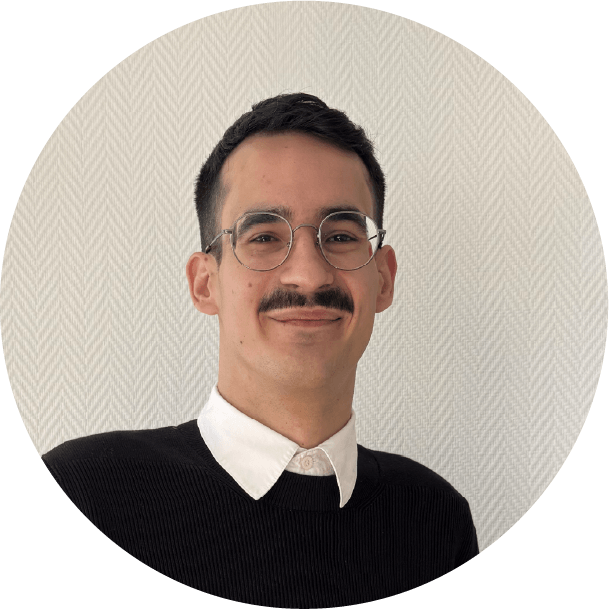
Das ist Patrik Maric
Patrik Maric ist Kaufmann für Versicherungen bei der Hofmann Versicherungsvermittlungs GmbH in Hilden. Im Team des seit 1949 auf Auslandsabsicherung spezialisierten Maklerhauses beschäftigt er sich mit Kranken- und Reiseversicherungen für Menschen, die längere Zeit im Ausland arbeiten, leben oder ihren Ruhestand verbringen. Für unser Interview hat er sein Praxiswissen geteilt: worauf Expats, digitale Nomaden, Entsandte und Auswanderer beim Versicherungsschutz achten sollten – von der richtigen Vorbereitung über Visumsanforderungen bis zum Ernstfall im Ausland.
Deine Kontakt zu Patrik Maric
Telefon: +49 2103 78954-16
E-Mail: [email protected]
Vielen Dank, Patrik, dass du so praxisnah erklärt hast, worauf es beim Versicherungsschutz im Ausland wirklich ankommt – von der rechtzeitigen Vorbereitung über Wohnsitz, Entsendung und Visumsvorgaben bis hin zu Direct Billing und Rücktransport im Ernstfall. Deine Einblicke helfen allen, die längere Zeit im Ausland arbeiten, leben oder ihren Ruhestand verbringen möchten, ihre Absicherung von Anfang an sauber zu planen.

Das Team von Auslandszeit.de